
سامانه مودیان مالیاتی، مهمترین پروژه تحولی در سازمان امور مالیاتی می باشد كه با رویکرد مالیات ستانی عادلانه و مطابق با ماده 4 قانون پایانه های فروشگاهی مطالبه مالیات مبتنی بر خوداظهاری مودیان میباشد. مودیان اطلاعات صورتحساب های خود را باید در سامانه مودیان بارگذاری كنند این صورتحساب ها شامل صورتحساب فروش و خدمات، صورتحساب اصلاحی، صورتحساب برگشت از فروش و صورتحساب ابطالی می باشند.
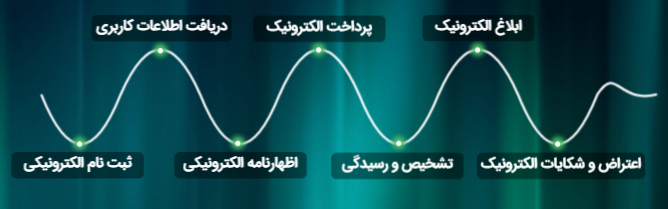
از طرفی سازمان امور مالیاتی با توجه به مفاد قانون پایانه های فروشگاهی باید برگ تشخیص را برای مؤدی صادر و از طریق كارپوشه به مؤدی ابلاغ نماید و در صورت پذیرش و عدم مغایرت اطلاعات، مؤدی نسبت به پرداخت مالیات ارزش افزوده اقدام می نماید مطابق ماده 7 قانون پایانه ها، فروشنده و خریدار تکلیفی در خصوص ماده 169 ندارند مطابق ماده 8 و 9 قانون مذکور، اگر مؤدی در سامانه ثبت نام نکند یا اطلاعات مغایر یا به هر دلیل مطابق با مفاد قانون پایانه های فروشگاهی مورد تائید سازمان امور مالیاتی قرار نگیرد سازمان امور مالیاتی به هر طریقی كه تشخیص دهد می تواند نسبت به صدور برگ تشخیص اقدام و از طریق كارپوشه به مؤدی ابلاغ و نسبت به وصول اقدام نماید البته مؤدی می تواند اعتراض نماید كه به آن می پردازیم.
در ابتدا به تعدادی از امکاناتی که سازمان امور مالیاتی در سامانه مودیان و کار پوشه با مودیان در ارتباط می باشند می پردازیم همانطوریکه در مقاله های قبلی هم توضیج داده شده است تمامی مکاتبات و امور مربوط به مؤدیان قرار است بصورت الکترونیکی و از طریق سامانه مؤدیان انجام شود.
مالیات بر ارزش افزوده
مالیات بر ارزش افزوده نوعی مالیات چند مرحلهای است که در مراحل مختلف زنجیره واردات، تولید و توزیع براساس درصدی از ارزش افزوده کالاهای فروخته شده یا خدمات ارائه Ø